アスベスト調査費用の会計処理でお悩みではありませんか?建物の解体や改修、または不動産売買の際に必須となるアスベスト調査ですが、その費用をどの勘定科目に計上すべきかは、経理担当者にとって判断が難しい問題です。
本記事では、アスベスト調査費用の勘定科目について、その目的別の選び方から具体的な仕訳例、会計処理上の注意点までを網羅的に解説します。法令遵守と適切な財務報告を実現するため、ぜひ最後までご一読ください。
この記事でわかること
- 費用計上(修繕費など)と資産計上を分ける基本原則
- 維持管理・解体・建て替え・資本的支出の4つの目的別の勘定科目と仕訳例
- アスベスト除去費用の会計処理(原則は修繕費、価値を高める部分は資本的支出)
- 事前調査の報告義務化と有資格者による調査の義務(2022年・2023年の改正)
- 会計処理で迷ったときの相談先(顧問税理士・会計士・税務署)
アスベスト調査費用の会計処理:基本原則
アスベスト調査費用の会計処理は、その調査が「何のために行われたか」によって大きく異なります。費用として一括で損金算入できるケースもあれば、建物の取得価額に含めて資産計上するケースもあります。
① 費用計上(損金算入)が認められるケース
調査が建物の維持管理や、原状回復を目的とする修繕に伴うものである場合、その費用は「修繕費」として一括で損金算入するのが一般的です。また、具体的な工事の予定がなく、法令遵守のために単独で行う定期的な調査などは「支払手数料」や「雑費」として処理することもあります。
アスベスト調査費用の相場については、『アスベスト調査費用の相場は?補助金活用や安く抑えるコツを解説』で詳しく解説しています。
② 資産計上が必要となるケース
一方、調査が建物の新規取得や、資産価値を増加させるような大規模な改修(資本的支出)と直接関連している場合は、その費用を「建物」や「建物付属設備」などの固定資産の取得価額に含めて資産計上する必要があります。
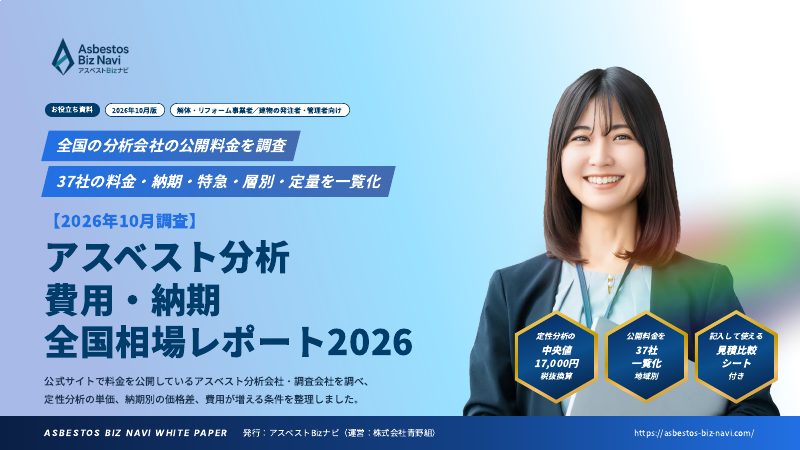
書面や目視で判断できない建材は、分析で含有の有無を確かめます。アスベスト分析センター(運営:株式会社青野組)では、全国から郵送で分析を受け付けています(定性分析は1検体12,000円(税抜)から)。→ 料金と依頼の流れを見る
 無料資料アスベスト分析 費用・納期 全国相場レポート2026
【目的別】アスベスト調査費用の勘定科目と仕訳例
アスベスト調査の目的は多岐にわたります。ここでは、代表的な4つのケースにおける勘定科目の選び方と具体的な仕訳例を解説します。
① 建物の維持管理・修繕のための調査
最も一般的なのが、既存の建物の維持管理や軽微な修繕(リノベーション)のために行うアスベスト調査です。この場合、調査費用は建物の現状を維持するための費用と考えられるため、「修繕費」として処理します。
【仕訳例】
建物の雨漏り修繕に伴いアスベスト調査を依頼し、調査費用10万円を現金で支払った。
| 勘定科目 | 借方 | 貸方 |
| 修繕費 | 100,000円 | 現金 100,000円 |
② 建物の解体を目的とした事前調査
建物を解体する目的で事前調査を行った場合、その費用は解体費用の一部と考えられます。そのため、建物本体の除却処理と合わせて「固定資産除却損」として計上するのが一般的です。
【仕訳例】
解体予定の建物(帳簿価額100万円)のアスベスト調査費用15万円を普通預金から支払った。
| 勘定科目 | 借方 | 貸方 |
| 固定資産除却損 | 1,150,000円 | 建物 1,000,000円 |
| 普通預金 150,000円 |
③ 新規建物の建設(建て替え)のための調査
土地を購入し、既存の建物を取り壊して新しい建物を建設する場合、アスベスト調査費用は新しい建物を建設するための一連の費用の一部と見なされます。この場合、新社屋が完成するまでは「建設仮勘定」として資産計上し、完成後に「建物」勘定に振り替えます。
【仕訳例】
新社屋建設のため、既存建物の解体前アスベスト調査費用20万円を小切手で支払った。
| 勘定科目 | 借方 | 貸方 |
| 建設仮勘定 | 200,000円 | 当座預金 200,000円 |
④ 資産価値を高める資本的支出に伴う調査
単なる修繕の範囲を超え、建物の耐久性を高めたり、価値を明らかに増加させたりする大規模な改修(資本的支出)に伴うアスベスト調査費用は、その改修費用の一部として資産計上します。
【仕訳例】
事務所ビルの大規模改修(資本的支出と判断)に伴うアスベスト調査費用30万円を後日支払うこととした。
| 勘定科目 | 借方 | 貸方 |
| 建物 | 300,000円 | 未払金 300,000円 |
アスベスト除去費用の会計処理
調査の結果、アスベストの除去が必要になった場合の費用は、原則として「修繕費」として一時の損金に算入することが認められています。これは、法令(石綿障害予防規則)に基づく義務的な措置であるためです。
ただし、アスベスト除去工事と同時に建物の価値を高めるような改造・改装を行った場合、その価値増加に貢献した部分の金額は「資本的支出」として資産計上する必要があるため注意が必要です。
アスベスト除去費用の相場については、『アスベスト除去費用の相場は?レベル別の単価と安くするコツを解説』で詳しく解説しています。
法令改正の動向:アスベスト調査の義務化
アスベストに関する規制は年々強化されています。2022年4月1日からは、一定規模以上の建築物等の解体・改修工事について、アスベストの事前調査結果を労働基準監督署および都道府県等へ電子システムで報告することが義務化されました。
さらに、2023年10月1日からは、建築物のアスベスト事前調査は、専門の資格を持つ者(建築物石綿含有建材調査者など)が実施することが必須となっています。そして2026年1月からは、その対象がプラント設備などの「工作物」にも拡大されています。このように、法令の要請は厳格化しており、調査の実施と適切な会計処理は企業のコンプライアンス上、極めて重要です。
アスベスト調査の義務化対象と罰則については、『アスベスト調査ガイド|義務化対象・費用・罰則を解説』で詳しく解説しています。
会計処理で迷った場合の相談先
アスベスト調査費用の勘定科目の判断は、個別の状況によって結論が異なる場合があります。特に、修繕費か資本的支出かの判断は税務上のリスクを伴うため、慎重な検討が求められます。
自社での判断に迷う場合は、顧問税理士や会計士、または所轄の税務署に相談し、指導を仰ぐことを強く推奨します。
まとめ
アスベスト調査費用の勘定科目は、調査の目的に応じて「修繕費」「支払手数料」「固定資産除却損」「建設仮勘定」「建物」などを適切に使い分ける必要があります。
・費用処理(修繕費など): 建物の維持管理や法令遵守のための単独調査
・資産計上(建物など): 新規取得や資本的支出に関連する調査
法令改正により、アスベスト調査の実施と報告は事業者の義務として明確に位置づけられています。本記事で解説した内容を参考に、法令を遵守し、企業の状況に応じた適切な会計処理を行ってください。最終的な判断に不安がある場合は、必ず税理士などの専門家に相談しましょう。
この記事の監修者
青野 匡良(あおの ただよし)
株式会社青野組 代表取締役/アスベストBizナビ運営者
保有資格:石綿作業主任者、一般建築物石綿含有建材調査者、石綿障害予防規則第3条第6項に基づく分析調査者、1級土木施工管理技士、コンクリート技士、技術士補(環境部門)
岡山大学環境理工学部で建設と環境を学ぶ。株式会社大林組で現場の施工管理を6年務めたのち、株式会社青野組で経営者・施工管理者として10年以上。解体工事に10年以上携わり、2025年2月から作業環境測定機関を設立し、アスベストの分析業務を行っている。
アスベストの含有は、分析で確かめられます
設計図書や目視で判断できない建材は、検体を分析して含有の有無を確かめます。アスベスト分析センターは、1951年創業の建設会社・株式会社青野組が運営する分析サービスで、全国から検体の郵送で依頼できます。
・定性分析は1検体12,000円(税抜)から。複層の建材も層別の追加料金なし
・依頼書と検体が届いてから3営業日で結果をメールで送付(標準プラン。お得プランは7営業日)
・報告書はPDFでメール送付
参考文献
・厚生労働省. 「石綿総合情報ポータルサイト」
・環境省. 「石綿(アスベスト)問題への取組」
・国土交通省. 「建築物のアスベスト対策」